Domain rente-im-alter.de kaufen?
Wir ziehen mit dem Projekt
rente-im-alter.de um.
Sind Sie am Kauf der Domain
rente-im-alter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-im-alter.de kaufen?
Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
Wie bekomme ich IV Rente?
Um IV Rente zu erhalten, musst du in der Schweiz wohnhaft sein und eine gesundheitliche Beeinträchtigung haben, die deine Erwerbstätigkeit beeinträchtigt. Zuerst musst du einen Antrag bei der IV-Stelle deines Wohnkantons stellen und medizinische Unterlagen vorlegen, die deine Einschränkungen belegen. Die IV-Stelle wird dann eine Abklärung durchführen, um festzustellen, ob du Anspruch auf eine IV Rente hast. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen und bei Bedarf ärztliche Gutachten vorzulegen, um deine Ansprüche zu unterstützen. Es kann auch hilfreich sein, professionelle Unterstützung von einer Sozialberatungsstelle oder einem Anwalt in Anspruch zu nehmen, um den Antragsprozess zu erleichtern. **

Ähnliche Suchbegriffe für D-IV
Top-Angebote
Produkte zum Begriff D-IV:
-
KapegoLED Flutlicht-Strahler Helios IV D-732050Farbe: transparent Farbe: klar Farbe: dunkelgrau Größe: Ø/ H: 21/ 5 cm Material: Kunststoff Material: Aluminium-Druckguss Gewicht: 0.991 kg Produktart: Flutlicht Lampentyp: LED Leuchtmittel im Lieferumfang: ja Zubehör: Netzgerät - im Lieferumfang Einsatzbereich: Wand Betriebsspannung: 220-240 V Leistungsaufnahme: 5,5 W Ausstrahlungswinkel: 4x 60 ° - LED kann ausgetauscht werden: nein Leuchtmitteltyp: High Power Leuchtmittel: LED-Modul fest Lichtfarbe: warmweiß Lichtstrom: 150 lm Farbtemperatur: 3000 K Mittlere Lampenlebensdauer: 30000 Std. Schaltzyklen: 100000 Farbwiedergabeindex: >80 Ra Schutzklasse: 1 IP-Schutzart: IP67 weitere Informationen: Strahlungsverteilung: 582 nm weitere Informationen: Sockel Höhe: 0,7 cm weitere Informationen: Einbautopf: Aluminium Druckguß weitere Informationen: Anlaufzeit bei 60% Lichtstrom 0,5 s weitere Informationen: Anschlußmöglichkeit: Klemme weitere Informationen: LED Anzahl: 4 weitere Informationen: Farbkonsistenz: 0,4359 / 0,4080 weitere Informationen: Sockel Durchmesser: 19,8 cm weitere Informationen: Lieferumfang: 4x Schwerlastdübel, 1x Innensechskantschlüssel weitere Informationen: Betriebsart: spannungskonstant weitere Informationen: Zündzeit 0,5 s Energieeffizienz-Klasse: G EPREL Nr.: 895074 Energieverbrauch: 6 kWh/1.000 h Artikelnummer: D-732050 Abgabemenge: 1 Stück Marke: KapegoLED Hersteller: KapegoLED99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet sich IV Rente?
Die IV-Rente in der Schweiz wird auf Basis des Invaliditätsgrades berechnet, der angibt, inwieweit die Erwerbsfähigkeit einer Person beeinträchtigt ist. Um den Invaliditätsgrad zu bestimmen, werden die medizinischen Unterlagen, beruflichen Fähigkeiten und die Lebenssituation der betroffenen Person berücksichtigt. Anhand dieser Informationen wird ein individuelles Gutachten erstellt, das die Höhe der IV-Rente festlegt. Die Rente kann je nach Invaliditätsgrad zwischen 40% und 100% der maximalen Rente betragen. Es gibt auch die Möglichkeit einer Teilrente, wenn die Erwerbsfähigkeit nur teilweise eingeschränkt ist. **
-
Ist die IV Rente steuerpflichtig?
Ja, die IV Rente ist grundsätzlich steuerpflichtig. Allerdings gibt es Freibeträge und Abzüge, die die steuerliche Belastung reduzieren können. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesamteinkommen und dem Wohnort. Es ist empfehlenswert, sich von einem Steuerberater oder der Steuerbehörde beraten zu lassen, um die genaue steuerliche Situation zu klären. **
-
Wer entscheidet über IV Rente?
Die IV Rente wird von den IV-Stellen in der Schweiz verwaltet und bearbeitet. Diese Stellen prüfen die Anträge auf IV Rente und entscheiden über deren Bewilligung oder Ablehnung. Die IV-Stellen arbeiten dabei eng mit Ärzten, Therapeuten und anderen Fachleuten zusammen, um die individuelle Situation der Antragsteller zu beurteilen. Letztendlich liegt die Entscheidung über die IV Rente bei den IV-Stellen, die auf Basis der vorliegenden Informationen und gesetzlichen Bestimmungen eine fundierte Entscheidung treffen. **
-
Kann ich mit IV Rente im Ausland leben?
Ja, es ist grundsätzlich möglich, mit einer IV-Rente im Ausland zu leben. Allerdings gibt es einige Voraussetzungen und Regelungen, die beachtet werden müssen. Zum Beispiel muss die IV-Stelle informiert werden, wenn man ins Ausland ziehen möchte. Zudem können die Leistungen je nach Land und Dauer des Aufenthalts variieren. Es ist daher ratsam, sich im Vorfeld über die genauen Bedingungen und Möglichkeiten zu informieren. Es empfiehlt sich auch, rechtliche und steuerliche Aspekte zu klären, bevor man den Umzug plant. **

Kann man von IV Rente leben?
"Ob man von IV Rente leben kann, hängt von verschiedenen Faktoren ab, wie beispielsweise den individuellen Bedürfnissen und Ausgaben. Die IV Rente ist in der Regel dazu gedacht, Menschen mit einer dauerhaften Erwerbsunfähigkeit finanziell zu unterstützen. Allerdings reicht sie oft nicht aus, um den Lebensunterhalt vollständig zu decken, insbesondere wenn zusätzliche Kosten wie Miete, Gesundheitsversorgung oder Pflege anfallen. Viele Empfänger von IV Rente sind daher auf ergänzende Leistungen oder Unterstützung durch soziale Dienste angewiesen, um ihren Lebensunterhalt zu bestreiten." **
Ist eine IV Rente AHV pflichtig?
Ja, eine IV Rente ist AHV-pflichtig. Die IV Rente wird als Einkommen betrachtet und unterliegt somit der AHV-Pflicht. Dies bedeutet, dass Beiträge zur AHV auf die IV Rente entrichtet werden müssen. Die Höhe der Beiträge richtet sich nach dem Einkommen aus der IV Rente. Es ist wichtig, dass die AHV-Beiträge regelmäßig entrichtet werden, um die Ansprüche auf AHV-Leistungen im Alter zu sichern. **
Top-Angebote
Produkte zum Begriff D-IV:
-
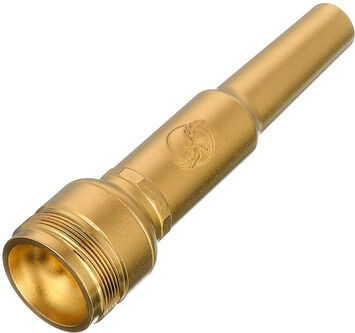
Fenix Trumpet Body IV - DFenix Trumpet Body IV - D; Mundstückunterteil IV - D für Trompete (Kessel und Schaft); Kesselinnendurchmesser: 16,2mm; Bohrung: 3,7 mm: mitteltflacher Kessel; kraftvoller und brillanter Klang; ideal für große Ensembles; fördert die Ausdauer in anspruchsvollen Spielsituationen; FENIX Golden Coating; Lieferung ohne Rand - Hinweis: Nur identisch gekennzeichnete Unterteile und Ränder (I-V) gewährleisten eine korrekte Passform und optimale Funktion119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KapegoLED Flutlicht-Strahler Helios IV D-732050Farbe: transparent Farbe: klar Farbe: dunkelgrau Größe: Ø/ H: 21/ 5 cm Material: Kunststoff Material: Aluminium-Druckguss Gewicht: 0.991 kg Produktart: Flutlicht Lampentyp: LED Leuchtmittel im Lieferumfang: ja Zubehör: Netzgerät - im Lieferumfang Einsatzbereich: Wand Betriebsspannung: 220-240 V Leistungsaufnahme: 5,5 W Ausstrahlungswinkel: 4x 60 ° - LED kann ausgetauscht werden: nein Leuchtmitteltyp: High Power Leuchtmittel: LED-Modul fest Lichtfarbe: warmweiß Lichtstrom: 150 lm Farbtemperatur: 3000 K Mittlere Lampenlebensdauer: 30000 Std. Schaltzyklen: 100000 Farbwiedergabeindex: >80 Ra Schutzklasse: 1 IP-Schutzart: IP67 weitere Informationen: Strahlungsverteilung: 582 nm weitere Informationen: Sockel Höhe: 0,7 cm weitere Informationen: Einbautopf: Aluminium Druckguß weitere Informationen: Anlaufzeit bei 60% Lichtstrom 0,5 s weitere Informationen: Anschlußmöglichkeit: Klemme weitere Informationen: LED Anzahl: 4 weitere Informationen: Farbkonsistenz: 0,4359 / 0,4080 weitere Informationen: Sockel Durchmesser: 19,8 cm weitere Informationen: Lieferumfang: 4x Schwerlastdübel, 1x Innensechskantschlüssel weitere Informationen: Betriebsart: spannungskonstant weitere Informationen: Zündzeit 0,5 s Energieeffizienz-Klasse: G EPREL Nr.: 895074 Energieverbrauch: 6 kWh/1.000 h Artikelnummer: D-732050 Abgabemenge: 1 Stück Marke: KapegoLED Hersteller: KapegoLED99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
-
Wie bekomme ich IV Rente?
Um IV Rente zu erhalten, musst du in der Schweiz wohnhaft sein und eine gesundheitliche Beeinträchtigung haben, die deine Erwerbstätigkeit beeinträchtigt. Zuerst musst du einen Antrag bei der IV-Stelle deines Wohnkantons stellen und medizinische Unterlagen vorlegen, die deine Einschränkungen belegen. Die IV-Stelle wird dann eine Abklärung durchführen, um festzustellen, ob du Anspruch auf eine IV Rente hast. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen und bei Bedarf ärztliche Gutachten vorzulegen, um deine Ansprüche zu unterstützen. Es kann auch hilfreich sein, professionelle Unterstützung von einer Sozialberatungsstelle oder einem Anwalt in Anspruch zu nehmen, um den Antragsprozess zu erleichtern. **
-
Wie berechnet sich IV Rente?
Die IV-Rente in der Schweiz wird auf Basis des Invaliditätsgrades berechnet, der angibt, inwieweit die Erwerbsfähigkeit einer Person beeinträchtigt ist. Um den Invaliditätsgrad zu bestimmen, werden die medizinischen Unterlagen, beruflichen Fähigkeiten und die Lebenssituation der betroffenen Person berücksichtigt. Anhand dieser Informationen wird ein individuelles Gutachten erstellt, das die Höhe der IV-Rente festlegt. Die Rente kann je nach Invaliditätsgrad zwischen 40% und 100% der maximalen Rente betragen. Es gibt auch die Möglichkeit einer Teilrente, wenn die Erwerbsfähigkeit nur teilweise eingeschränkt ist. **
-
Ist die IV Rente steuerpflichtig?
Ja, die IV Rente ist grundsätzlich steuerpflichtig. Allerdings gibt es Freibeträge und Abzüge, die die steuerliche Belastung reduzieren können. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesamteinkommen und dem Wohnort. Es ist empfehlenswert, sich von einem Steuerberater oder der Steuerbehörde beraten zu lassen, um die genaue steuerliche Situation zu klären. **
Ähnliche Suchbegriffe für D-IV
-
Glücksspielsucht im AlterGlücksspielsucht im Alter , Risikobedingungen, Entwicklungsverläufe und Präventionsansätze , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240312, Redaktion: Hayer, Tobias~Kalke, Jens, Seitenzahl/Blattzahl: 182, Keyword: Alter; Angehörige von Glücksspielsüchtigen; Anleitung zur Rückfallvorbeugung; Casino; Casinospiele; Einarmige Banditen; Geldspielautomaten; Glücksspielabhängige; Glücksspielsucht; Hilfs- und Behandlungsmöglichkeiten Glücksspiel; Hilfsmöglichkeiten für Ausstiegswillige; Lotto; Online-Glücksspiel; Spielautomaten; gesellschaftliche Dimensionen von Glücksspiel; süchtig nach Glücksspielen, Fachschema: Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior~Sucht~Süchtig~Suchttherapie~Sozialeinrichtung, Fachkategorie: Älterwerden und Altern~Suchterkrankungen und Therapie~Sozialwesen und soziale Dienste, Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 209, Breite: 147, Höhe: 14, Gewicht: 316, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer entscheidet über IV Rente?
Die IV Rente wird von den IV-Stellen in der Schweiz verwaltet und bearbeitet. Diese Stellen prüfen die Anträge auf IV Rente und entscheiden über deren Bewilligung oder Ablehnung. Die IV-Stellen arbeiten dabei eng mit Ärzten, Therapeuten und anderen Fachleuten zusammen, um die individuelle Situation der Antragsteller zu beurteilen. Letztendlich liegt die Entscheidung über die IV Rente bei den IV-Stellen, die auf Basis der vorliegenden Informationen und gesetzlichen Bestimmungen eine fundierte Entscheidung treffen. **
-
Kann ich mit IV Rente im Ausland leben?
Ja, es ist grundsätzlich möglich, mit einer IV-Rente im Ausland zu leben. Allerdings gibt es einige Voraussetzungen und Regelungen, die beachtet werden müssen. Zum Beispiel muss die IV-Stelle informiert werden, wenn man ins Ausland ziehen möchte. Zudem können die Leistungen je nach Land und Dauer des Aufenthalts variieren. Es ist daher ratsam, sich im Vorfeld über die genauen Bedingungen und Möglichkeiten zu informieren. Es empfiehlt sich auch, rechtliche und steuerliche Aspekte zu klären, bevor man den Umzug plant. **
-
Kann man von IV Rente leben?
"Ob man von IV Rente leben kann, hängt von verschiedenen Faktoren ab, wie beispielsweise den individuellen Bedürfnissen und Ausgaben. Die IV Rente ist in der Regel dazu gedacht, Menschen mit einer dauerhaften Erwerbsunfähigkeit finanziell zu unterstützen. Allerdings reicht sie oft nicht aus, um den Lebensunterhalt vollständig zu decken, insbesondere wenn zusätzliche Kosten wie Miete, Gesundheitsversorgung oder Pflege anfallen. Viele Empfänger von IV Rente sind daher auf ergänzende Leistungen oder Unterstützung durch soziale Dienste angewiesen, um ihren Lebensunterhalt zu bestreiten." **
-
Ist eine IV Rente AHV pflichtig?
Ja, eine IV Rente ist AHV-pflichtig. Die IV Rente wird als Einkommen betrachtet und unterliegt somit der AHV-Pflicht. Dies bedeutet, dass Beiträge zur AHV auf die IV Rente entrichtet werden müssen. Die Höhe der Beiträge richtet sich nach dem Einkommen aus der IV Rente. Es ist wichtig, dass die AHV-Beiträge regelmäßig entrichtet werden, um die Ansprüche auf AHV-Leistungen im Alter zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.